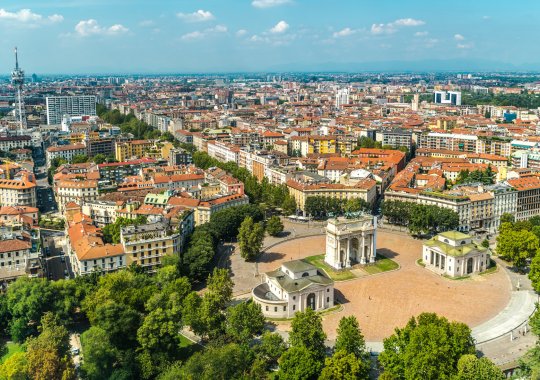
Le secteur de l'immobilier en Italie a augmenté de 12 % cet été, propulsé par une hausse significative des projets de construction et des taux d'intérêt hypothécaires révisés à la baisse.
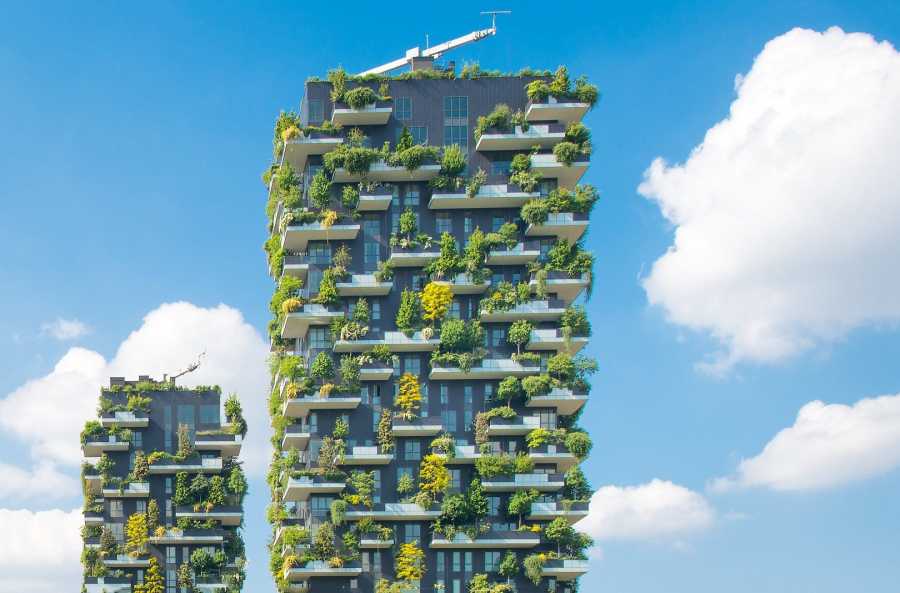
Principaux résultats du deuxième trimestre 2026
Le secteur de l'immobilier résidentiel en Italie a conclu la période d'avril à juin avec des performances mitigées : les données ont atteint un plateau par rapport à l'année précédente, mais ont enregistré une forte augmentation par rapport au début de l'année.
- Volume total des transactions : Au T2 2026, 201 596 acquisitions et ventes de biens immobiliers ont été enregistrées en Italie.
- Évolution annuelle : Le chiffre est quasiment identique à celui du T2 2025 (201 344 transactions), avec une hausse symbolique de (+0,1 %).
- Évolution trimestrielle : Par rapport au T1 2026 (179 655 transactions), le marché a progressé de +12,2 %, soit près de 22 000 transactions supplémentaires en seulement trois mois. La période printemps-été reste traditionnellement la plus active pour les transactions, moment où les familles italiennes prennent souvent des décisions d'achat. Dynamique dans les principales villes italiennes. La croissance par rapport au T1 2026 a touché les huit principales villes du pays. Cependant, sur une base annuelle (par rapport à la même période en 2025), les tendances étaient contrastées. Bologne : en tête de la reprise trimestrielle (+15,0 % par rapport au T1). La croissance annuelle s'est élevée à +1,1 %. La part des nouvelles constructions est de 8,3 %. Florence : Deuxième en termes de croissance trimestrielle (+12,9 %), mais affiche la plus faible dynamique annuelle (-8,2 %). La part des nouvelles constructions est de 4,5 %. Turin : Croissance trimestrielle de +11,2 %, croissance annuelle de +0,6 %. La part des nouvelles constructions est de 4,2 %. Rome : Croissance trimestrielle de +10,3 %, croissance annuelle de +0,4 %. La part des nouvelles constructions est de 7,8 %. Milan : Croissance trimestrielle de +10,1 %. Sur un an, la ville affiche une stabilité absolue (6 492 transactions contre 6 491 l'année précédente). Milan reste leader du marché du neuf, avec 12,1 % du volume total des transactions (786 biens). Gênes : Croissance trimestrielle de +8,3 %, croissance annuelle de +2,9 %. La part des nouvelles constructions est de 2,3 %. Naples : Leader en termes de croissance annuelle – +4,2 % (2 236 transactions). La croissance trimestrielle est de +7,1 %. La part des nouvelles constructions est faible parmi les grandes villes – 1,6 %. Palerme : Croissance trimestrielle de +5,8 %, baisse annuelle de -2,6 %. La part des nouvelles constructions est de 3,1 %. Le marché du neuf est en plein essor. Le secteur le plus remarquable du rapport concerne les nouvelles constructions : leurs ventes augmentent deux fois plus vite que le marché dans son ensemble, et la part des logements neufs dans le volume total des transactions augmente régulièrement (passant de 5 % au T2 2025 à 6 % au T1 2026, puis à 6,4 % au T2 2026). Croissance annuelle : au T2 2026, 12 902 maisons/appartements neufs ont été vendus, contre 9 866 à la même période en 2025, ce qui représente une croissance fulgurante. +30,8 %.
- Évolution trimestrielle : Par rapport au T1 2026 (10 835 transactions), les ventes de logements neufs ont augmenté de +19,1 %.
Évolution trimestrielle du segment des nouvelles constructions par ville :
- Gênes : +95,0 %
- Palerme : +72,6 %
- Naples : +55,8 %
- Turin : +50,7 %
- Bologne : +36,2 %
- Milan : +14,9 %
- Baisse : Dans le segment des nouvelles constructions, une baisse a été enregistrée uniquement à Rome (-9,4 %) et à Florence (-18,6 %).
Risques et facteurs de restriction : hausse du taux directeur
Le CEO d’Abitare Co., Giuseppe Crupi, constate que les chiffres du printemps ont confirmé les prévisions optimistes, mais que le marché a été impacté par un nouveau facteur géopolitique et économique.
Une nouvelle vague d’inflation, due aux perturbations des chaînes d’approvisionnement et à l'augmentation des prix de l'énergie dans un contexte de conflit entre les États-Unis et l’Iran, a entraîné une hausse du taux directeur à 2,5 %. L'augmentation du coût des emprunts et des prêts hypothécaires freine le pouvoir d'achat ; les analystes restent donc prudents dans leurs prévisions jusqu'à fin 2026.